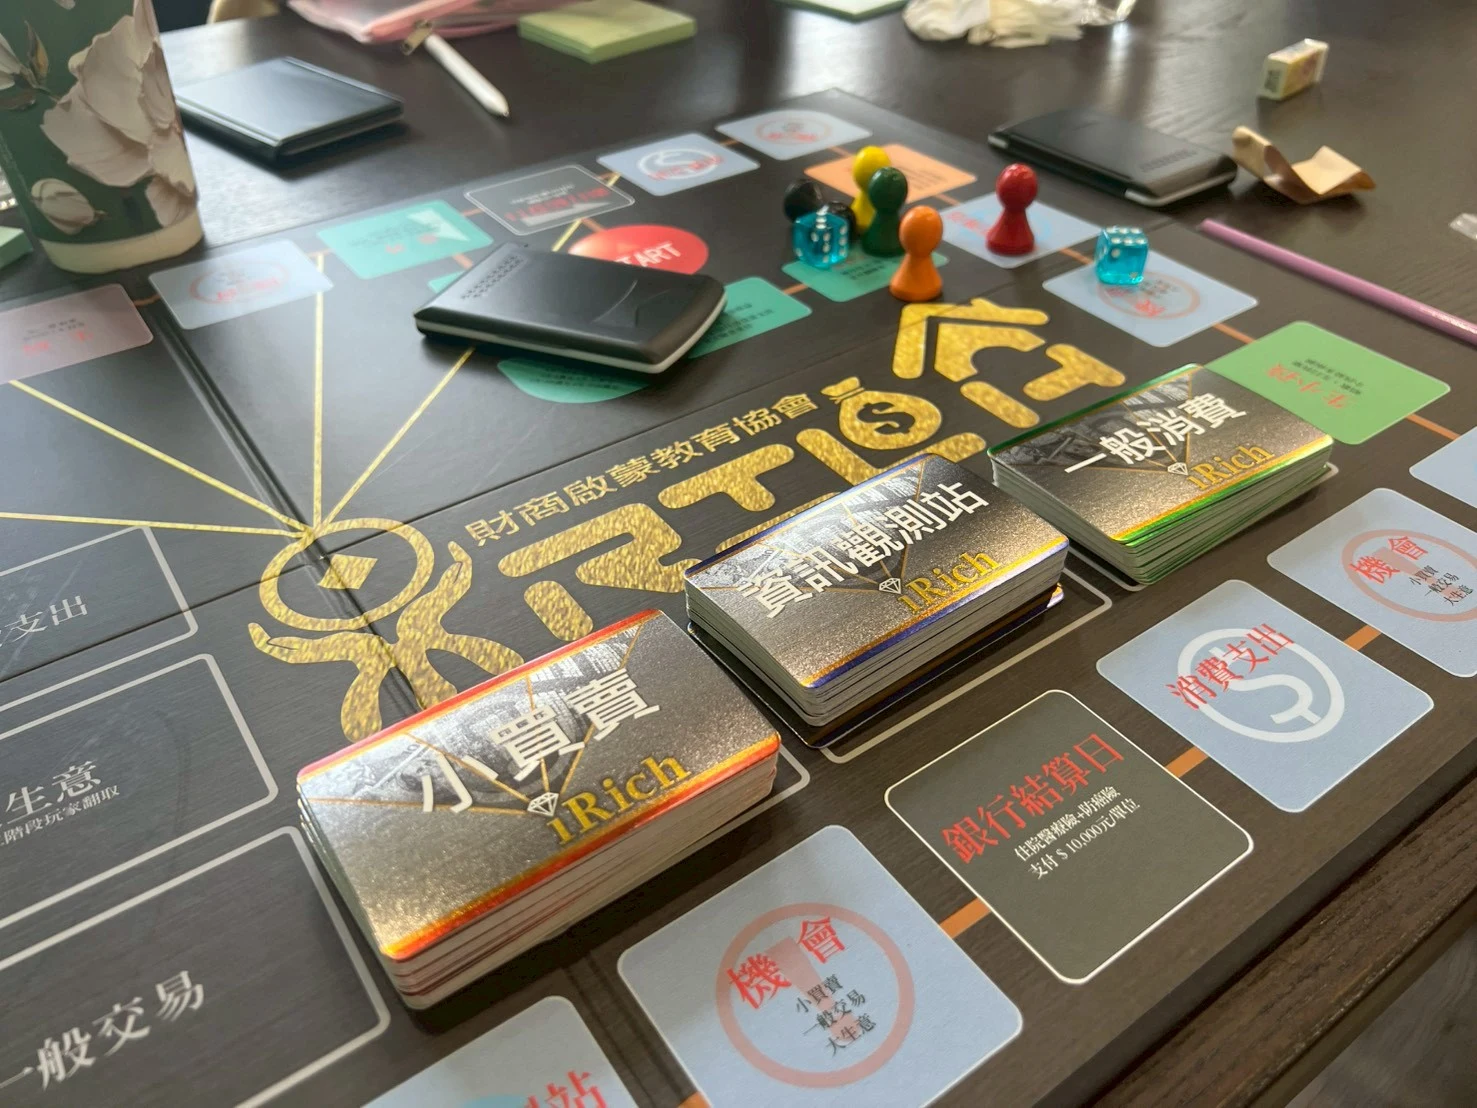
我早年,雖然因為《富爸爸,窮爸爸》系列書的激勵,玩了現金流遊戲,冒了幾次現在回看都覺得有點蠢的險。
但「財務」這塊,我雖然知道很重要,可最多就只是記帳、定期存錢和借錢創業,一直都沒有認真去想,如何應用到我生活中。
這次,我講師訓同學 林嘉瑋 預計在台北開一場現金流遊戲,我就想,趁這次機會,再好好重新學習並落實「財務」這門課。
一開始,我以為會玩到《富爸爸窮爸爸》系列書籍作者-羅伯特・清崎設計的財商教育桌遊-現金流。
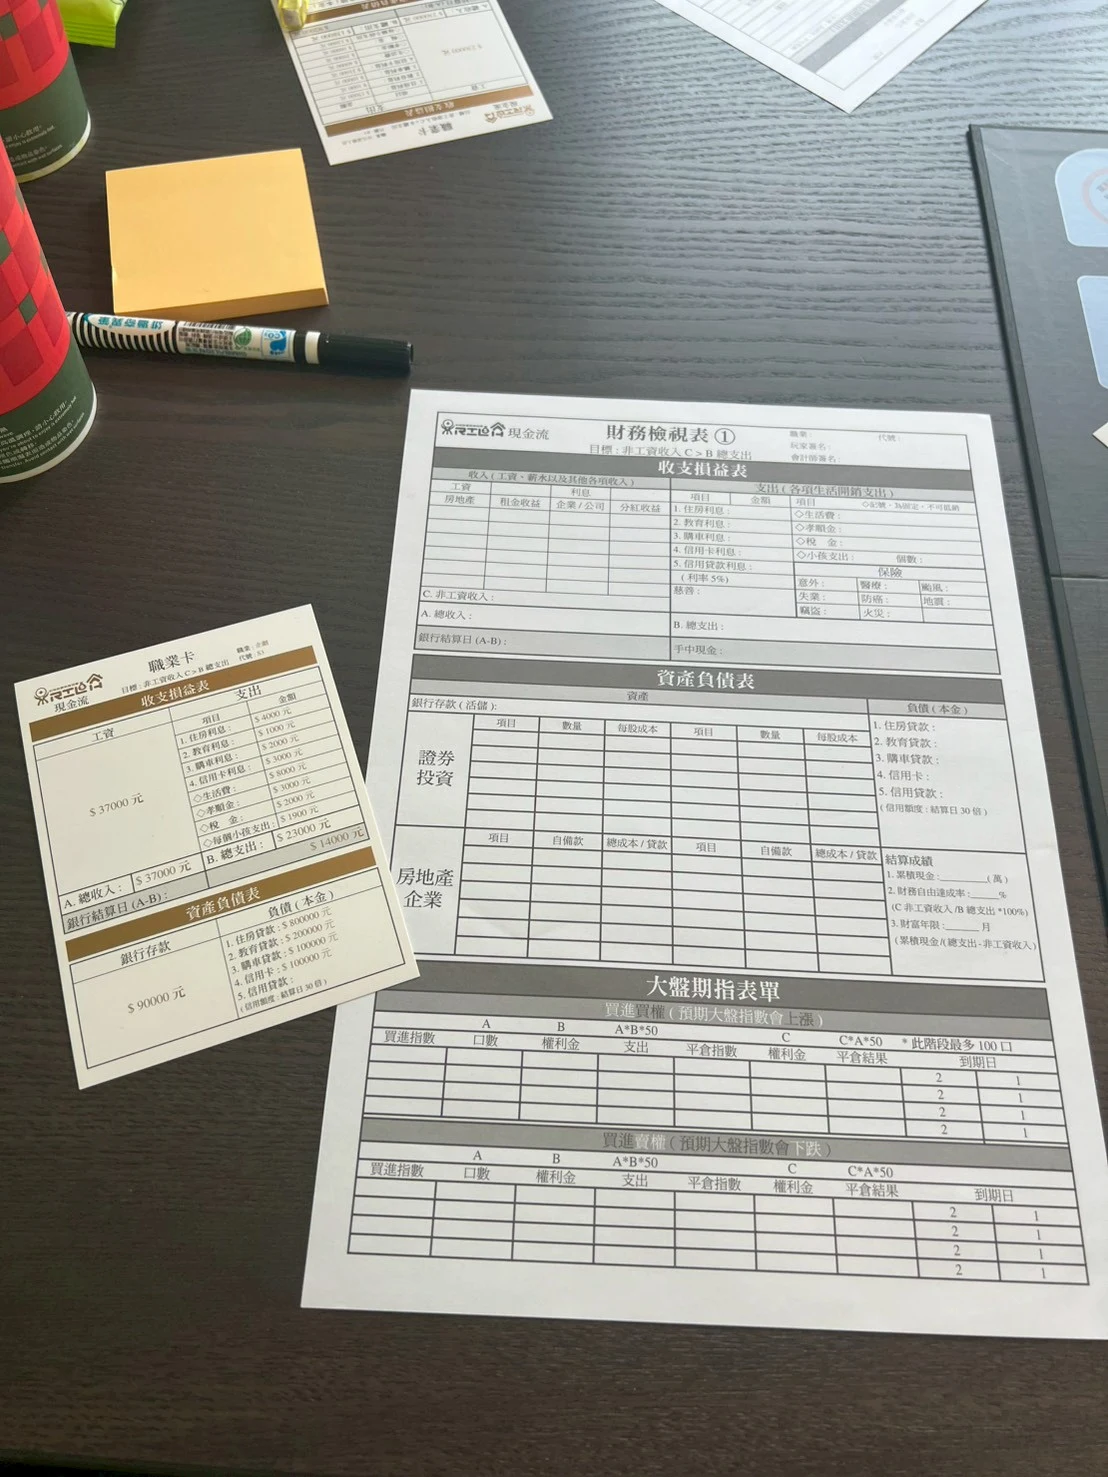
可到了現場,看到了阿偉拿出個由財商啓蒙教育協會推出的現金流桌遊。
雖然不像過去我玩過的富爸爸現金流那樣更具遊戲性,可該學到的知識卻一點都不少,甚至更多符合台灣國情的財務知識。
同樣的,遊戲一開始要選擇自己的初始職業,
我就選擇了跟我有點像,不至於餓死、但也沒有太多餘資金的「企劃」。
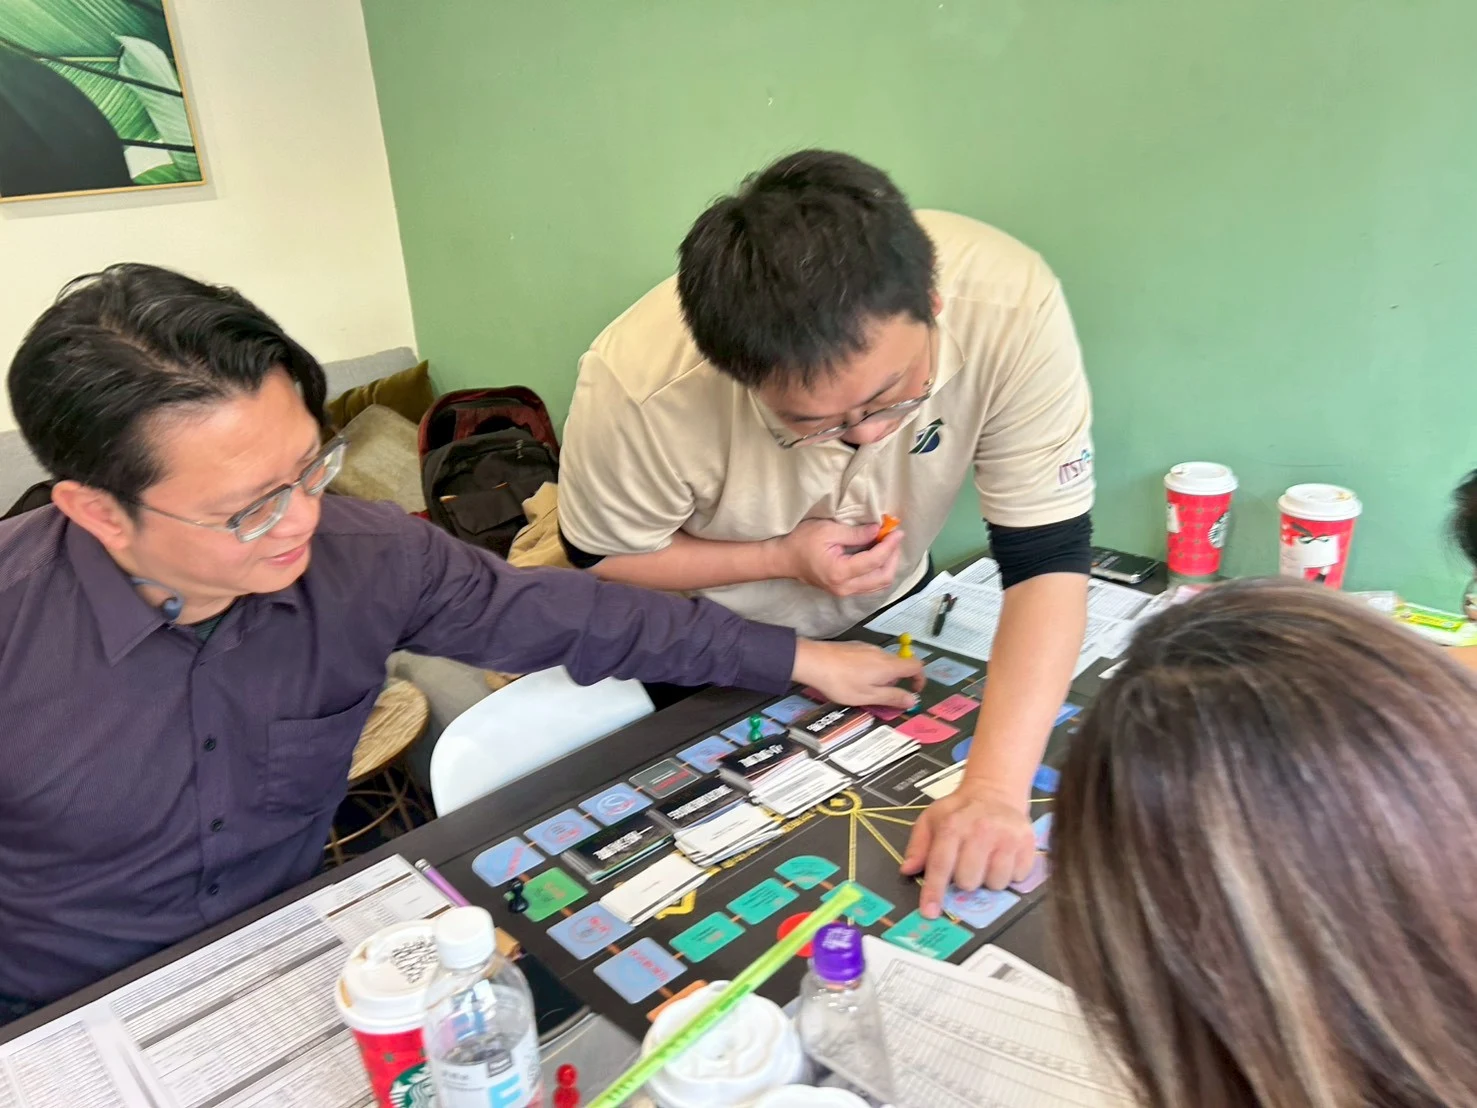
由於手頭資金不足,太大的機會無法購買,於是在看到一檔「感覺便宜」的股票後,就大手筆投資了。
結果,同樣一支股票,在其他人手中又翻出更低價錢時,為了攤平、也為了暴富的美夢,我就解除存款,更加大筆的買進。
而且過程中,也用近乎 ALL IN 的方式,投資了個虛擬貨幣。
沒想到,市場風雲突變,我的虛擬貨幣不見了,股票腰斬再腰斬,一整個就是在證劵市場夢想發財但被迫住套房的小散戶…
到了遊戲/人生下半場,阿偉說遊戲在模擬人生,由於經過在職場的歷練與累積,我們每經過一次「銀行結算日」(遊戲中可以領錢的格子)時,可以領到過往 10 倍的錢。
哇嗚~
世界突然不一樣了。
原本我還在煩惱如何從被套牢的證劵市場中掙脫,結果走了幾圈,手頭上的錢已經多到不需要再去煩惱了。
於是,為了加快進度財務自由,我開始尋找更大的交易機會。
其中我印象最深的是,我翻到一張我個人絕對吃不下來,但和其他人合作也許吃得下來,並一起多贏的機會。
可是,由於我們幾個都是第一次玩,不熟手頭到底有多少資金可以運用,就在七嘴八舌討論如何合作時,阿偉的倒數「10、9、8、7…」就開始了。
結果 10 秒後,就在我們無法釐清各自要出多少的狀況下,機會消逝了…
阿偉說,市場就是這樣,若你無法在平日就掌握自己的財務狀況,就算機會來到你面前,也會稍縱即逝、無法把握。
因此,我們平日就要定期檢視並把握自己的財務狀況,下次遇到機會,才能適時把握住。
可惜,在還沒遇到下次機會時,遊戲結束了,我也沒有成功達到財務自由的目標。
遊戲結束後,阿偉就分享了幾個很棒的觀點。
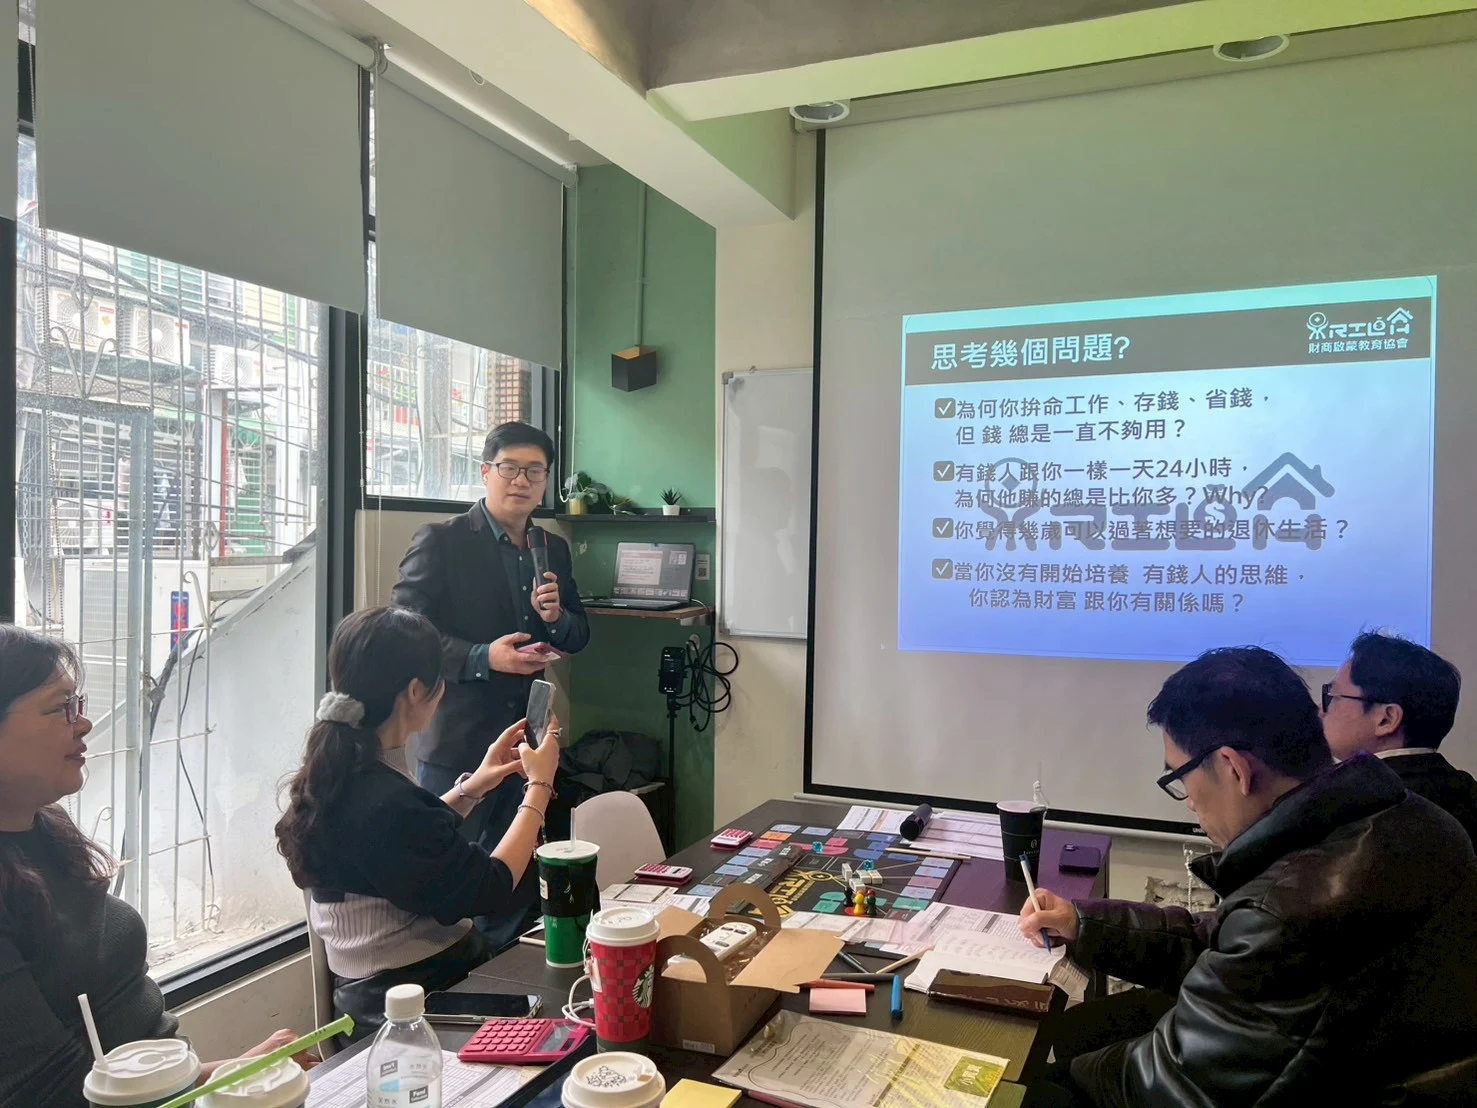
像讓我們去思考:
-
為何我們拚命工作、存錢、省錢,但前總是一直不夠用?
-
有錢人跟你一樣一天 24 小時,為何他賺的總是比你多?Why?
-
你覺得幾歲可以過著想要的退休生活?
-
當你沒有開始培養有錢人的思維,你認為財富跟你有關係嗎?
還帶著我們用「以終為始」的角度去計算,要如何財務自由。(雖不致於上富人榜,但卻可以過上不用為錢煩惱的生活)
像若要財務自由,就要讓「非工資收入>總支出」。
而非工資收入來自於「好的資產」,那要購買「好的資產」就需要一筆錢。
累積出這筆能用來購買「好的資產」的錢,是受薪人員邁向財務自由的第一步。
像我選擇的職業-企劃,每月總支出是 23,000 元,若單純以數學公式計算,在遊戲中平均年化報酬率 20% 的前提下,只需要準備 1,380,000 元的本金,就有機會透過購買「好的資產」來財務自由。(23,000×12÷20%)
坦白說,我原本以為在遊戲中要財務自由、要購買「好的資產」,需要更加龐大如天文數字般的錢,但這數字是多少,我在遊戲過程中一直模糊不清。
當阿偉帶我們算出這數字的瞬間,我瞬間看到個清晰的里程碑與前進路線。
這數字不是那種遙不可及的目標,是我喜歡設定的那種「努力跳一跳就夠得著」的目標。
換回到現實生活中,只要用同樣算式,帶入自己的每月總支出與市場平均年化報酬率,就可以算出自己可以準備多少本金來玩這場「財務自由」的遊戲,而不是模糊地撞牆且不自知呀。
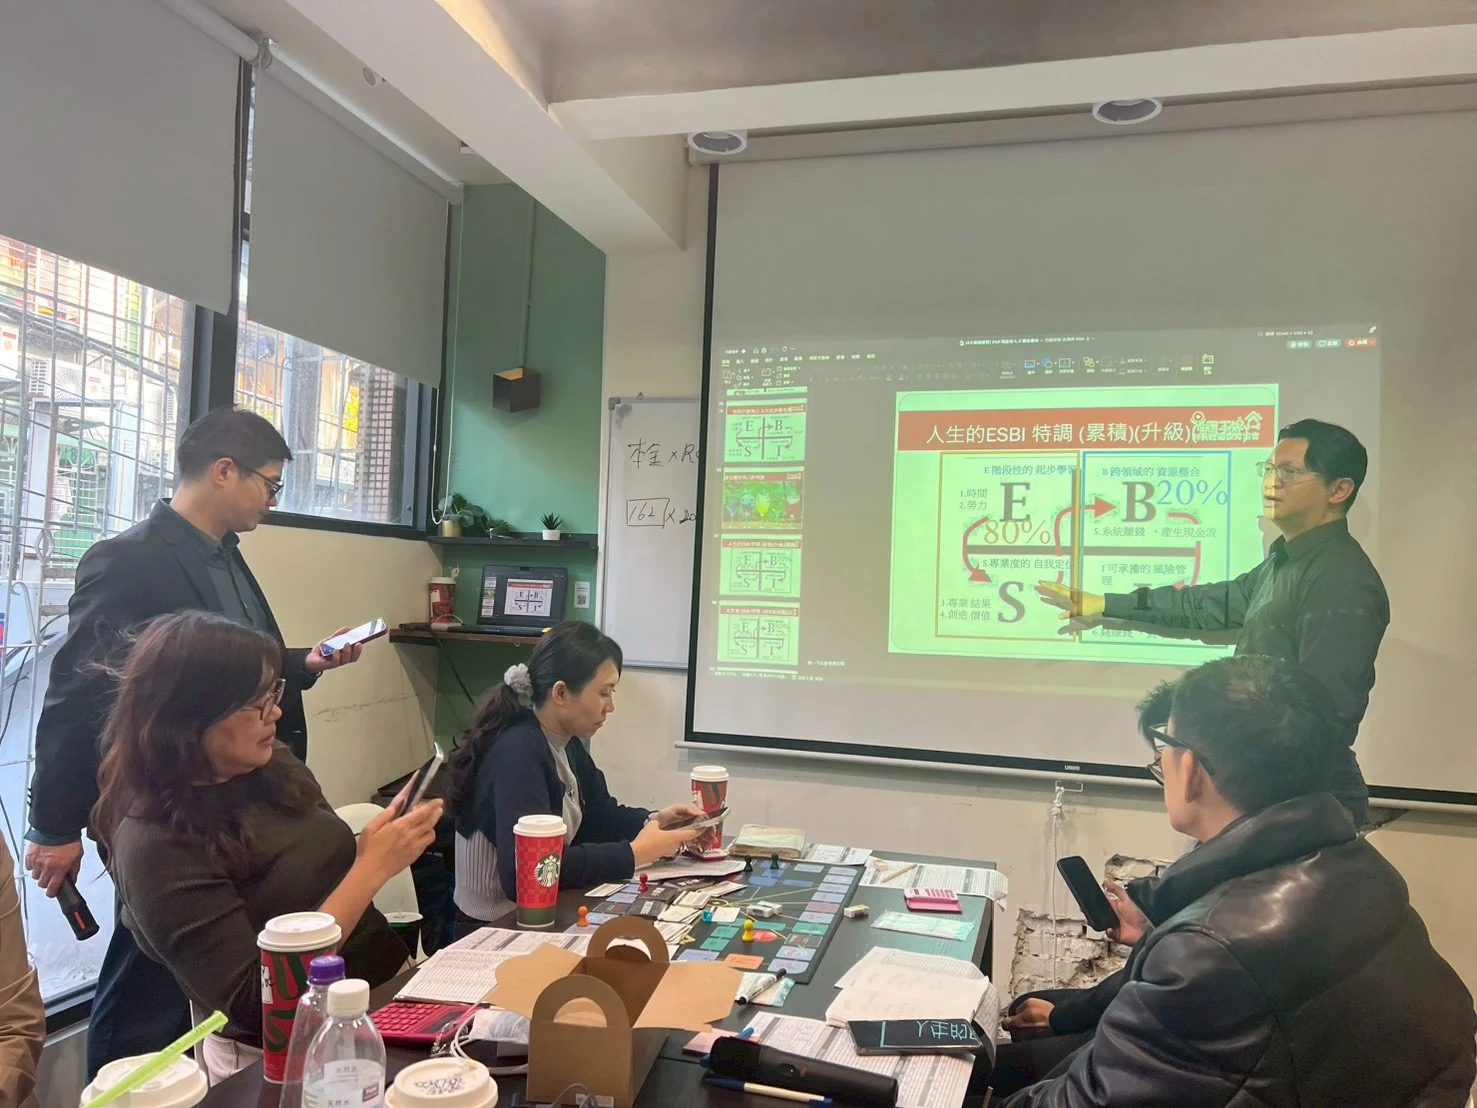
像《富爸爸・窮爸爸》一書中說到,每個人的收入結構可以看 ESBI 四個象限:
-
E (Employee) 雇員: 用時間換錢,有天花板。
-
S (Self-employed) 自由工作者/專家: 透過專業結果獲取收入,雖然單價提高,但仍需親力親為 。
-
B (Business Owner) 企業/系統: 建立系統或團隊來賺錢。
-
I (Investor) 投資者: 用錢賺錢。
阿偉說,他早期看到很多人,在知道這四種不同的收入結構後,不去管自己收入與資源是否適合,就貿然往 BI 象限邁進。
由於抗風險能力低,遇到市場動盪,馬上就「逼哀」了起來。
所以阿偉現在反而建議,先在 E 象限讓自己先好好活下去,再用下班 8 小時時間來提升自己專業,賺到更多額外收入後,再去投資到 BI 象限,這樣風險會小很多。
最後,還有個更精彩的部分是,治華老師還分享了幾個更快累積更多本金,找到更多好的投資機會的方法。
治華老師說,很多人誤以為當講師或經營副業就是要「年收百萬」或「賺大錢」,可其實,我們可以選擇更穩健的策略。
像可以把講師這份職業視為創造額外現金流的管道,例如每個月多賺 1~2 萬之類的。
並且,不要把這筆錢亂花,可以投入到如 ETF、0050 等處。
長期下來,這筆額外投入會透過複利變成巨大的財富 。
另外,許多人因為覺得賺不夠多就想換跑道(第二曲線),結果就是不斷重來、不斷賺小錢。
治華老師反而建議,可以把現有的專業做深,提高客單價與滿意度,這樣才更能累積出投資的基礎呀。
再來,手頭上有了餘裕資金後也怕碰不到好機會,因此,要讓人生能更多地遇到好機會,除了要有底氣(專業)外,更重要的是要持續「利他」。
只有當你真心幫助別人,你的名字才會留在對方的腦海中。
當這些人未來遇到需求或機會時,才會第一時間想到你呀!
總得來說,就是我們可以先練好本業(E/S象限)創造穩定現金流,並利用斜槓(如講師)增加投資本金,透過學習與團隊合作進入投資與系統領域(B/I象限),並在過程中保持「利他」的心態來積累長遠的人脈與機會。
這樣,「財務自由」的機會才能大幅提升呀。
當然,還有很多讓「非工資收入>總支出」的細部方法,這邊就不劇透了,有緣的朋友再去參加阿偉的「發現你的天財」工作坊吧 😁